中美企业服务独角兽成长路径分化 互联网数据服务的视角
在全球企业服务领域,独角兽企业的成长路径呈现出显著的区域差异。美国的企业服务独角兽多遵循“技术产品化—标准化订阅—全球市场扩张”的经典路径,而中国的企业服务独角兽则在互联网数据服务的驱动下,走出了以“场景深耕—数据反哺—生态协同”为特征的独特道路。这种分化不仅反映了市场环境的差异,更揭示了数字经济时代企业服务价值创造逻辑的深层变革。
美国企业服务独角兽的成长往往始于一项颠覆性技术或一款标准化产品,通过SaaS模式实现快速复制和规模化销售。以Salesforce、Slack、Zoom为代表的企业,其核心逻辑是将软件产品化、订阅化,依靠强大的技术壁垒和品牌效应占领全球市场。在这种路径下,数据更多被视为提升产品性能的辅助要素,而非价值创造的核心引擎。美国企业更倾向于通过API économique和平台化战略构建开发者生态,数据流动相对封闭,跨行业整合较少。
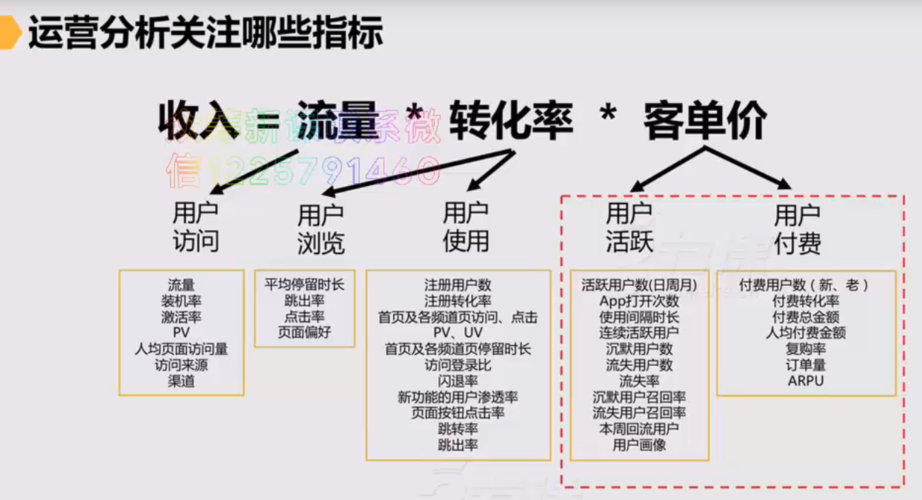
相比之下,中国企业的数字化基础薄弱、业务流程碎片化,单纯销售标准化软件难以满足客户的复杂需求。因此,中国的企业服务独角兽普遍以互联网数据服务为切入点,深度嵌入客户的业务场景,通过数据智能驱动运营效率提升。例如,企业微信、钉钉等协同办公平台依托海量用户行为数据,不断迭代功能并延伸至财务、人力、客服等模块;美团、饿了么等本地生活服务商则通过商户交易数据为中小商家提供供应链金融、精准营销等增值服务。这种“场景深耕”模式使中国企业服务独角兽与客户形成强绑定关系,数据成为持续创造价值的源泉。
互联网数据服务还催生了“数据反哺”的闭环机制。在中国,企业服务独角兽往往先通过免费或低价的基础服务获取用户和数据,再基于数据分析结果开发高附加值的增值服务,实现“羊毛出在猪身上”的盈利模式。典型如阿里云、腾讯云等云计算厂商,通过积累的行业数据训练AI模型,进而为制造业、零售业客户提供智能质检、销量预测等解决方案;有赞、微盟等SaaS服务商则利用商家经营数据优化营销工具,提高客户复购率。这种数据驱动的迭代模式使中国企业服务独角兽能够快速响应市场变化,形成与美国标准化订阅模式截然不同的竞争壁垒。
在生态构建上,中美独角兽也分道扬镳。美国企业服务公司更倾向于通过并购和平台开放构建“产品矩阵”,如Oracle收购NetSuite、Adobe收购Marketo,强调技术整合与交叉销售。中国企业服务独角兽则往往依托互联网巨头的流量和數據生态,形成“平台+垂直服务”的协同网络。例如,字节跳动通过飞书开放平台连接大量ISV(独立软件开发商),利用其数据中台能力为教育、零售等行业提供定制化解决方案;腾讯则通过微信小程序和企業微信的接口,将支付、地图、云服务等能力嵌入合作伙伴的业务流程。这种生态协同不仅降低了获客成本,还加速了数据跨场景流通,推动企业服务向智能化、个性化演进。
这种成长路径的分化深刻反映了中美市场环境的差异。美国企业服务市场成熟度高,客户付费意愿强,标准化产品易于推广;而中国企业服务市场长期存在“信息化基础差、付费意愿低、需求碎片化”的痛点,迫使服务商必须通过互联网数据服务深入业务前端,以效果为导向证明价值。中国庞大的互联网用户基数和移动支付渗透率为数据采集和场景创新提供了得天独厚的条件。值得注意的是,随着中国企业服务市场逐步成熟,部分独角兽已开始借鉴美国经验,探索标准化产品与数据服务的融合,但根植于场景的数据驱动基因仍将是中国企业服务独角兽的核心竞争力。
中美企业服务独角兽的成长路径可能呈现“收敛式分化”趋势:在技术标准、商业模式上逐渐趋同,但在数据服务深度和生态协同模式上保持各自特色。中国的互联网数据服务优势将助力企业服务独角兽在全球市场开辟新赛道,尤其是在制造业数字化、智慧城市等数据密集型领域。理解这种路径差异,对于投资者判断企业服务独角兽的估值逻辑、对于创业者设计成长战略,都具有重要的现实意义。在数字经济浪潮下,惟有用好数据这一新型生产要素,企业服务独角兽才能在激烈的全球竞争中脱颖而出。
如若转载,请注明出处:http://www.xapvocz.com/product/39.html
更新时间:2026-11-01 14:21:26