大数据+金融 让普惠金融从愿景走向现实
普惠金融的核心矛盾,在于“普”与“惠”之间的张力。传统金融体系受制于信息不对称与风控成本,难以触达小微企业、个体工商户和偏远地区人群,而这些群体恰恰是普惠金融最需要服务的长尾客群。大数据技术的介入,正在从根本上改变这一局面——它让金融机构第一次有能力以可负担的成本,对海量长尾客户完成风险识别、定价与持续管理。
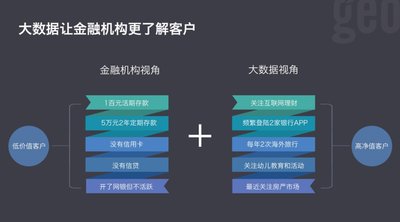
大数据破解普惠金融的第一道难题,是信用画像的从无到有。传统信贷依赖财务报表、抵押物和征信记录,而大量小微主体恰恰缺乏这些“硬信息”。大数据风控转而采集交易流水、纳税记录、供应链往来、水电缴费乃至经营场景中的行为数据,通过多维度交叉验证构建替代性信用评估模型。一个没有规范财务报表的小店主,其连续数年的收单流水和进货频率,同样可以形成可量化的还款能力判断。这本质上是用数据资产替代传统抵押资产,降低了金融服务的准入门槛。
第二道难题是成本与效率。普惠金融单笔金额小、客户分散,传统人工尽调的单位成本过高,导致商业可持续性存疑。大数据驱动的自动化审批和智能风控,将获客、授信、贷后监测集中在线上完成,边际成本随规模扩张显著下降。机器学习模型能够持续迭代,根据逾期表现动态调整策略,使风险定价更精细。成本下来了,“惠”才有现实基础。
但需要清醒看到,大数据普惠并非没有边界。数据质量参差不齐、模型可解释性不足、过度授信与多头借贷风险、以及数据采集中的隐私合规问题,都是实践中必须直面的挑战。部分机构将“大数据风控”简化为堆砌变量、追逐短期通过率,反而放大了顺周期风险。真正的可持续路径,是数据能力与场景理解相结合:依托真实交易场景获取高质量数据,以可解释的模型支撑审慎决策,并在监管框架内规范数据使用。
从更宏观的视角看,大数据加金融的意义不止于技术效率提升,而在于推动金融服务逻辑的转变——从“看抵押”转向“看经营”,从服务少数“优质客户”转向覆盖广泛的长尾群体。当数据能够真实刻画一个小微主体的经营状况与信用意愿时,普惠金融就不再是政策号召下的让利行为,而具备内生的商业合理性。技术不是终点,让每一个有真实经营行为的主体获得匹配的金融服务,才是大数据赋能普惠金融的最终指向。
如若转载,请注明出处:http://www.xapvocz.com/product/20.html
更新时间:2026-11-01 22:09:55